1,000만원 대출에서 100만원만 연체됐다면 대출 연체이자 계산 방법 연체액 기준 개인채무자보호법이 정한 대로 연체가산이자(약정이자에 얹는 연체 몫의 이자)는 그 100만원에만 붙습니다.
나머지 900만원에는 원래 약정이자만 적용됩니다. 원금 5천만원 미만 대출을 갚다 한 번 밀린 개인 채무자가 대상이며, 순서는 계산 순서, 이자율 구조, 1,000만원 예시, 헷갈리는 점입니다.
연체이자 계산 방법과 순서
연체이자는 "연체액 × 연체이자율 × 연체일수 ÷ 365"로 어림할 수 있습니다. 일수 기준은 금융사 약관마다 달라 이 글에서는 365일로 가정합니다.
2024년 10월 17일 시행된 개인채무자보호법은 원금 5천만원 미만 개인금융채권이 기한의 이익(만기 전에 남은 돈을 나누어 갚을 권리)을 잃더라도, 상환기일이 아직 오지 않은 부분에는 연체가산이자를 물리지 못하게 했습니다.
- 대출 약정서나 금융사 앱의 대출 상세 화면에서 약정금리를 확인합니다.
- 연체가산율(보통 +3%p)을 더해 연체이자율을 구합니다.
- 상환기일이 지났는데 못 낸 원금, 곧 연체액을 확인합니다.
- 연체액 × 연체이자율 × 일수 ÷ 365로 연체이자를 계산합니다.
- 기일이 오지 않은 나머지 잔액은 약정이자만 계산해 더합니다.
연체이자율 구조
대출 연체 이자율은 대출금리에 연체가산율을 더해 정합니다.
은행연합회 소비자포털에 오른 은행 대부분은 가산율이 +3%p이고, 최고 연체이자율은 대부분 15%입니다(2026년 10월 확인 기준). 우리은행 일부 항목 12%, IBK기업은행 11%처럼 다른 곳도 있고, 일부 인터넷전문은행은 연체이자율이 15% 이상이면 가산율을 2%p 낮춥니다.
계산 전에 챙길 것
- 대출 약정서(약정금리·상환일 확인용)
- 연체가 시작된 날짜와 지난 일수
- 연체된 상환 원금과 남은 대출잔액
- 금융사 약관의 연체가산율·최고 이자율
1,000만원 연체 예시
잔액 1,000만원 중 100만원이 30일 연체됐다고 가정하면, 예전처럼 전체 잔액에 연체이자율을 곱할 때보다 약 22,192원이 줄어듭니다. 금융위원회 보도자료의 계산 구조(기일 도래분 10, 미도래분 90)를 아래 가정값에 적용했습니다.
| 구분 | 계산식 | 금액 |
|---|---|---|
| 예전 방식(전체 잔액) | 1,000만원 × 8% × 30 ÷ 365 | 약 65,753원 |
| 연체 100만원 | 100만원 × 8% × 30 ÷ 365 | 약 6,575원 |
| 나머지 900만원 | 900만원 × 5% × 30 ÷ 365 | 약 36,986원 |
| 현행 합계 | 6,575원 + 36,986원 | 약 43,561원 |
※ 2026년 10월 기준, 가정값: 약정금리 연 5%, 가산율 3%p(연체이자율 연 8%), 연체 30일, 1년 365일. 구조 출처는 금융위원회 보도자료.
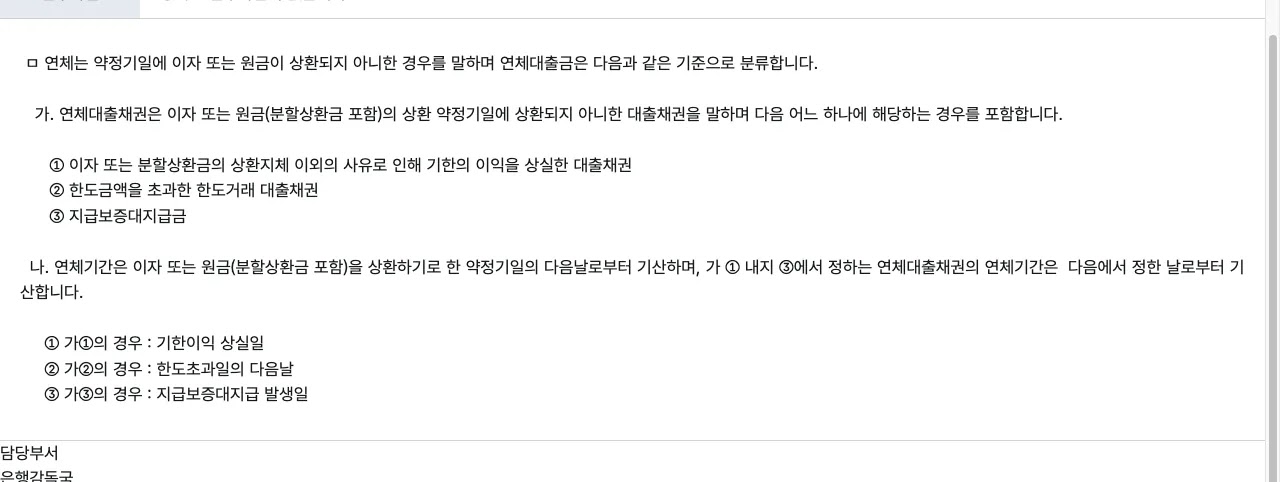
금융사 앱이나 대출 연체 이자 계산기에 값을 넣을 때도 연체액, 약정금리, 가산율, 일수 네 가지가 필요합니다.
연체가 길어지면 연체 이력 등록, 지연배상금, 채무조정 신청, 상환 유예, 독촉 연락 같은 말이 줄줄이 나오므로 안내문의 용어를 약관과 하나씩 맞춰 보는 방법이 있습니다.
👉 다음 글: 청년 미래이음 대출 신청 방법, 미소금융 대상 확인
헷갈리기 쉬운 점과 예외
5천만원 기준은 대출 한도가 아니라 원금 기준으로 안내됐습니다. 원금이 5천만원 이상인 대출이 같은 방식으로 계산되는지는 개인 상황에 따라 달라 금융사나 금융감독원 확인이 필요합니다.
이자 말고 비용이 따로 붙는 경우도 있습니다. 법률은 연체채권 관리에 든 비용을 징수할 수 있게 했고, 시행령은 담보권 행사비용과 담보·재산의 조사·추심·처분비용을 꼽았습니다. 이 경우 금융사는 내역과 사유를 채무자에게 알려야 합니다.
등록 금융회사가 아닌 곳에서 "연체이자를 더 내라"는 연락이 오면 불법 사금융일 수 있습니다. 금융감독원 금융소비자 정보포털 파인에서 업체 등록 여부를 먼저 조회할 수 있습니다.
연체 전 자주 묻는 질문
한 달 밀리면 대출 전체에 연체이자가 붙나요?
원금 5천만원 미만이면 아닙니다. 상환기일이 지난 부분에만 연체가산이자가 붙고, 나머지는 약정이자만 적용됩니다.
연체이자율은 어디서 확인하나요?
대출 약정서와 약관, 그리고 은행연합회 소비자포털의 연체이자율 비교 화면에서 확인합니다. 은행마다 가산율과 최고 이자율이 다릅니다.
연체이자 말고 따로 내는 돈이 있나요?
담보권 행사나 추심에 실제로 든 관리비용은 별도로 청구될 수 있습니다. 금융사는 내역과 사유를 안내해야 합니다.
공식 사이트에서 확인출처: 정책브리핑 개인채무자보호법 시행 안내 · 금융위원회 개인채무자보호법 시행령 보도자료 · 은행연합회 소비자포털 연체이자율