스트레스 DSR 변동금리 혼합형 주기형 차이 확인 방법은 간단합니다. 2026년 10월 기준 변동형은 스트레스 금리 100%, 30년 만기에 5년 고정인 혼합형은 80%, 5년 주기형은 40%가 붙고, 은행연합회 공시와 금융사 상담으로 확인합니다.
⏱ 10초 요약
- 2026년 7월 1일~12월 31일 공시 스트레스 금리는 1.50%(기준일 6월 30일)
- 혼합형은 고정기간÷만기 30% 미만이면 80%, 주기형은 같은 구간에서 40%
- 연소득 5,000만원 가정 시 변동형과 5년 주기형의 한도 차이는 약 3,200만원
5년 고정 혼합형이나 5년 주기형 주택담보대출로 한도를 늘릴 수 있는지 따져 보는 신규 신청자를 위해, 유형별 비율 → 조회 순서 → 한도 계산 순으로 풉니다.
혼합형 주기형 차이
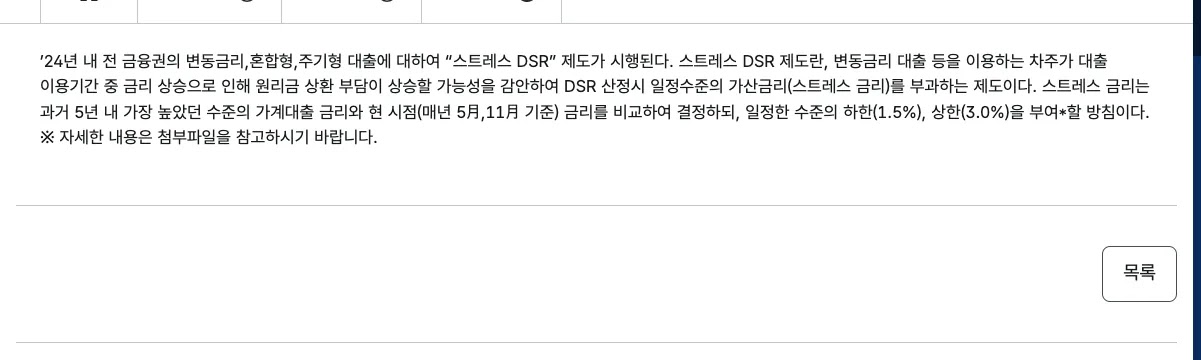
차이는 스트레스 금리를 몇 퍼센트 얹느냐입니다. 변동형은 전부, 혼합형과 주기형은 고정기간(또는 금리가 바뀌는 주기)이 만기에서 차지하는 비중이 클수록 덜 얹습니다. 은행연합회 소비자포털 안내 기준입니다.
변동형은 그대로 100%
금리가 수시로 바뀌는 변동형에는 산출된 스트레스 금리가 전부 붙습니다. 혼합형(처음 몇 년만 고정이고 이후 변동으로 바뀌는 상품)과 주기형(5년처럼 일정 주기마다 금리를 다시 정하는 상품)은 아래 표처럼 줄어듭니다.
비중으로 구간이 갈립니다
| 비중 구간 | 혼합형(고정기간÷만기) | 주기형(변동주기÷만기) |
|---|---|---|
| 30% 미만 | 80% | 40% |
| 30~50% 미만 | 60% | 30% |
| 50~70% 미만 | 40% | 20% |
| 70% 이상 | 미적용 | 공시 확인 |
※ 2026년 10월 기준, 은행연합회 소비자포털 스트레스금리 안내(3단계)
3단계가 시작된 2025년 7월 1일에 비율이 올랐습니다. 혼합형 첫 구간은 60%에서 80%로, 주기형 첫 구간은 30%에서 40%로 바뀌었습니다. 5년 고정에 만기 30년이면 5÷30≈16.7%라 첫 구간에 들어갑니다.
👉 다음 글: 직장인 신용대출 한도 연봉별 계산, DSR 40% 기준
스트레스 DSR 금리 조회 순서
조회는 5단계면 끝납니다. 아래 공시 페이지를 열면 지금 적용 중인 스트레스 금리와 기간이 한 화면에 나옵니다.
- 은행연합회 스트레스금리 공시에 접속합니다(금리/공시 → 스트레스금리 → 스트레스금리 공시).
- 적용 기간(2026년 7월 1일~12월 31일)과 기준일(6월 30일)을 확인합니다.
- 내 대출의 고정기간(또는 변동주기)을 만기로 나눕니다. 예: 5년÷30년=16.7%.
- 위 표에서 해당 구간의 비율을 찾습니다.
- 금융사에 같은 비율이 적용되는지 물어 봅니다.
| 구분 | 스트레스 금리 | 기간 |
|---|---|---|
| 공시 기본 금리 | 1.50% | 2026.7.1~12.31 |
| 수도권·규제지역 주담대 | 3.0% | 2026.7.1~12.31 |
| 그 밖의 지방 주담대 | 0.75% | 2026.12.31까지 |
※ 2026년 6월 30일 기준, 은행연합회 스트레스금리 공시
2027년 이후 금리와 적용 방식은 공식 발표 후 확정됩니다(은행연합회·금융위원회 누리집 확인).
상담에서 물을 말
상담 때는 "내 대출의 스트레스 DSR 적용 기준이 변동형·혼합형·주기형 중 무엇이고 비율은 몇 %인가요"라고 물으면 됩니다. 지역 구분과 상품 구조는 금융사 심사에서 확정되므로 개인별 결과는 다를 수 있습니다.
한도 차이 계산 예시와 한계
스트레스 DSR 3단계 계산은 "대출금리 + 스트레스 금리 × 적용비율"로 심사 금리를 만든 뒤 한도를 구합니다. 가정은 연소득 5,000만원, DSR 40%(연 원리금 2,000만원), 30년 원리금균등상환, 대출금리 4.0%, 스트레스 금리 1.50%, 다른 대출 없음입니다.
세 유형의 한도 비교
- 변동형: 4.0 + 1.5×100% = 5.5% → 1억원당 연 원리금 약 681만원 → 한도 약 2.93억원
- 5년 고정 혼합형: 4.0 + 1.5×80% = 5.2% → 약 659만원 → 한도 약 3.04억원
- 5년 주기형: 4.0 + 1.5×40% = 4.6% → 약 615만원 → 한도 약 3.25억원
혼합형은 변동형보다 약 1,000만원, 주기형은 약 3,200만원 많습니다. 실제 숫자는 금융사 산식과 만기·상환 방식·금리 변동 주기·중도상환수수료 조건·신용점수에 따라 달라집니다.
맞지 않는 경우
- 심사용 가정 금리입니다. 실제로 내는 이자가 5.2%가 되는 것은 아니며, 한도만 줄이거나 늘립니다.
- 신용대출은 규칙이 다릅니다. 전체 잔액이 1억원을 넘을 때만 스트레스 금리가 붙고, 3~5년 고정은 60%입니다.
한도가 모자란다고 대출 알선 문자나 선입금을 요구하는 곳을 찾으면 불법 사금융 피해로 이어질 수 있습니다. 제도권 금융사 창구에서 적용 기준을 확인하는 방법이 안전합니다.
공식 사이트에서 확인출처: 은행연합회 소비자포털 스트레스금리 공시 · 금융위원회 3단계 스트레스 DSR 시행방안 보도자료